

空き家のこと


実家が空き家になったら?年内に整理したい5つのこと|固定資産税・相続・売却
「実家、これからどうしようか」
親から引き継いだ家に住む予定はないけれど、売るかどうかはまだ決められない。草刈りや見回りを続けながら、固定資産税の通知が届くたびに、今後のことを考える方もいらっしゃるでしょう。
年末は、ご家族で実家の扱いを話し合う一つの機会です。固定資産税には毎年1月1日という基準日があり、相続の手続きにも、それぞれ確認しておきたい期限があります。
ただし、年内に売却や解体まで終えなければならない、ということではありません。名義や費用を確かめ、当面の管理方法と相談先を決める。それだけでも、次に進むための準備になります。
年内に決めたいのは、実家の結論より「次にすること」
茨城県が公表している2023年の住宅・土地統計調査では、県内の空き家は19万6,200戸、空き家率は14.1%でした。このうち、賃貸用・売却用・別荘などを除く空き家は9万3,200戸で、2018年の調査から1万5,000戸増えています。
とはいえ、県全体の数字だけでは、ご実家をどうするかは決まりません。同じ市内でも、建物の状態や道路との関係、周辺の住宅需要によって、選べる方法は変わります。
家族の意見がまとまっていない段階なら、いきなり「売るか、残すか」の二択にしなくてもよいでしょう。判断に必要な情報を集めるために、次の5つを順番に整理してみてください。
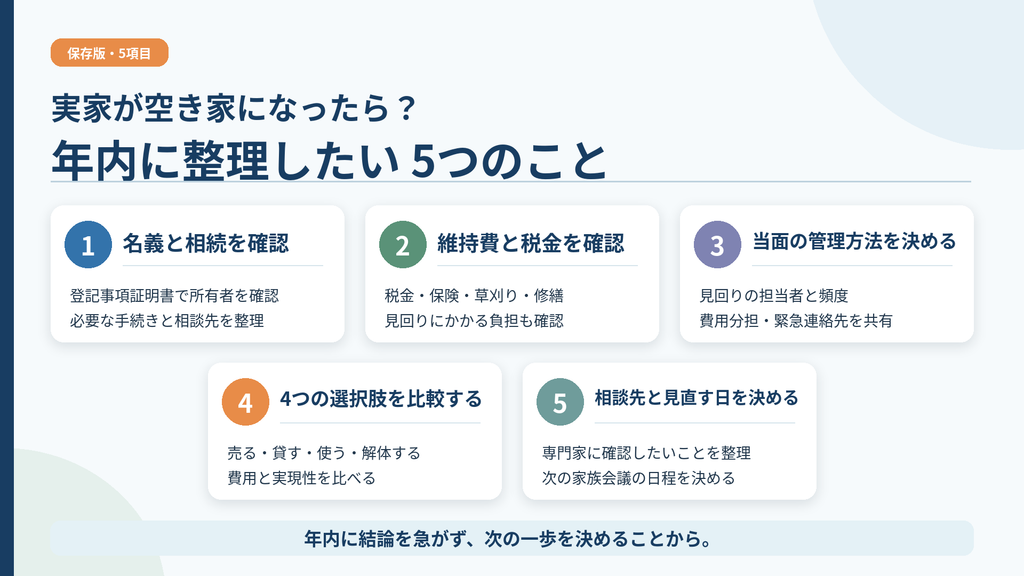
① 名義と相続の状況を確かめ、手続きの相談先を決める
固定資産税を自分が払っていても、不動産の名義変更が済んでいるとは限りません。
確認したいのは、土地・建物の所有者が記録された「登記事項証明書」です。亡くなった親の名義のままなのか、相続した方の名義になっているのか、複数の方で所有しているのかを確かめます。
相続登記は、不動産の名義を相続人へ変更する手続きです。2024年4月1日から申請が義務化され、原則として、相続によって不動産を取得したことを知った日から3年以内に申請する必要があります。
2024年4月1日より前に相続で取得したことを知っていて、登記が未了の場合は、原則として2027年3月31日が期限です。正当な理由なく申請を怠ると、10万円以下の過料の対象となることがあります。[2・3]
相続人同士の話し合いが終わっていない場合も、そのままにせず、司法書士や法務局に相談しましょう。申請義務を履行するための「相続人申告登記」という方法もありますが、これだけで売却に必要な名義の整理まで済むわけではありません。
なお、不動産会社への査定相談は、相続登記が終わる前でも始められます。売却の見通しを聞きながら、登記の準備を並行して進めることも可能です。
相続放棄が気になる場合は、年末まで待たずに相談を
相続放棄は、実家だけを手放す手続きではありません。預貯金などの財産も借金も、原則としてすべて引き継がない手続きです。
申述の期限は、原則として「亡くなったことと、それによって自分が相続人になったことを知った時」から3か月以内です。調査しても判断材料がそろわない場合には、家庭裁判所へ期間を延ばす申立てができることがあります。
数年前に相続した実家について、今になって管理が難しくなったからといって、自由に相続放棄へ切り替えられるものではありません。相続放棄を検討している方は、売却や解体など財産の処分に進む前に、弁護士などへ事情を伝えて確認してください。
また、「放棄後も全員に管理義務が残る」という説明は正確ではありません。現在の民法では、放棄した時点でその財産を現に占有している場合に、相続人や相続財産清算人へ引き渡すまで保存する義務が定められています。ご自身が該当するかどうかは、実際の利用・管理状況を踏まえて判断する必要があります。[6]
② 年間の維持費と、来年度の税金の確認方法を決める
実家を残すかどうか考えるときは、固定資産税だけでなく、管理にかかる費用も並べてみましょう。
| 確認する費用 | 手元で見ておきたいもの |
| 固定資産税・都市計画税 | 納税通知書、課税明細書 |
| 保険料 | 保険証券、更新案内 |
| 草刈り・庭木の手入れ | 業者の請求書や見積書 |
| 修繕・点検 | 過去の工事記録、今後必要な工事の見積書 |
| 見回りにかかる負担 | 交通費、移動時間、訪問回数 |
都市計画税は、すべての土地・建物にかかるわけではありません。水戸市では、市街化区域内の土地・家屋が課税対象です。物件の所在地と課税明細書で確認しましょう。
1月1日は税金の基準日。売却を決めるだけでは変わりません
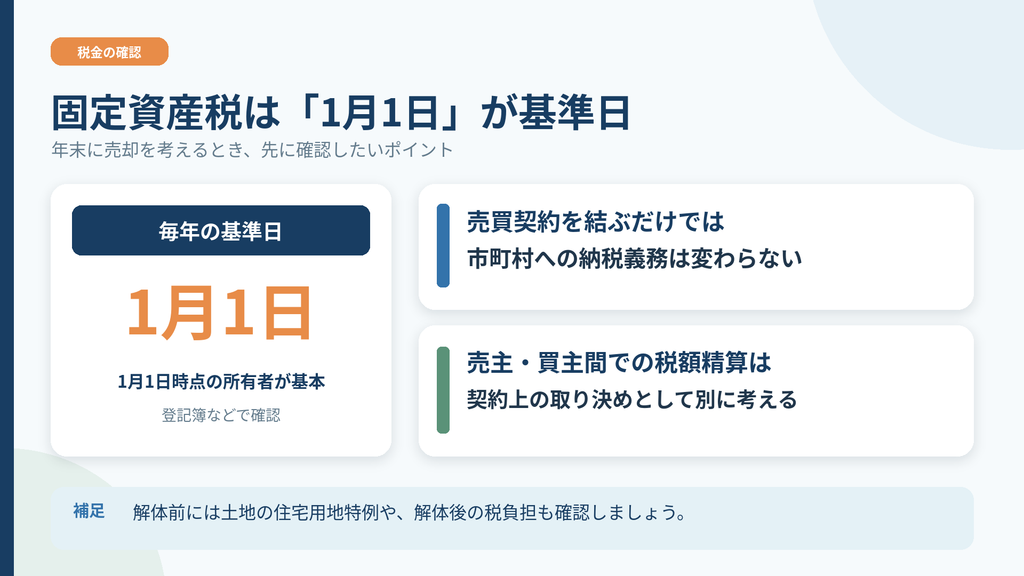
固定資産税は、毎年1月1日時点の所有者に課税されます。売買の場合、原則として、その日時点で登記簿などに所有者として記録されている方が納税義務者になります。
そのため、年内に売買契約を結んでも、所有権移転登記が翌年になれば、その年度の税金は売主へ課税されることがあります。
一方、売買契約では、引き渡し日などを基準に税金相当額を売主・買主間で精算する場合があります。これは当事者間の取り決めで、市町村に対する納税義務とは別です。「年を越すと、必ずもう1年分をすべて自分で負担する」とは限りません。
税金だけを理由に売却を急ぐより、売却価格や必要経費、引き渡し条件を合わせて比較する方が、判断しやすくなります。
「固定資産税が6倍になる」は、土地の軽減措置から出た話です
住宅が建っている土地には、「住宅用地の特例」という税負担を軽くする仕組みがあります。
住宅1戸につき200㎡以下の部分では、税額計算の基礎になる「課税標準額」が、固定資産税では評価額の6分の1、都市計画税では3分の1になります。これは建物ではなく、土地に対する特例です。
管理状態が悪く、自治体から「管理不全空家等」や「特定空家等」として勧告を受けると、この特例の対象から外れます。空き家になっただけで、直ちに外れるわけではありません。
ただし、特例が外れた後の税額には、土地の負担調整措置なども関係します。「今の納税通知書の金額がそのまま6倍になる」「時間がたてば必ず6倍になる」とは言えません。建物分を含めた納税額全体と、土地の軽減割合を混同しないようにしましょう。
③ 方針が決まるまで、誰がどう管理するかを決める
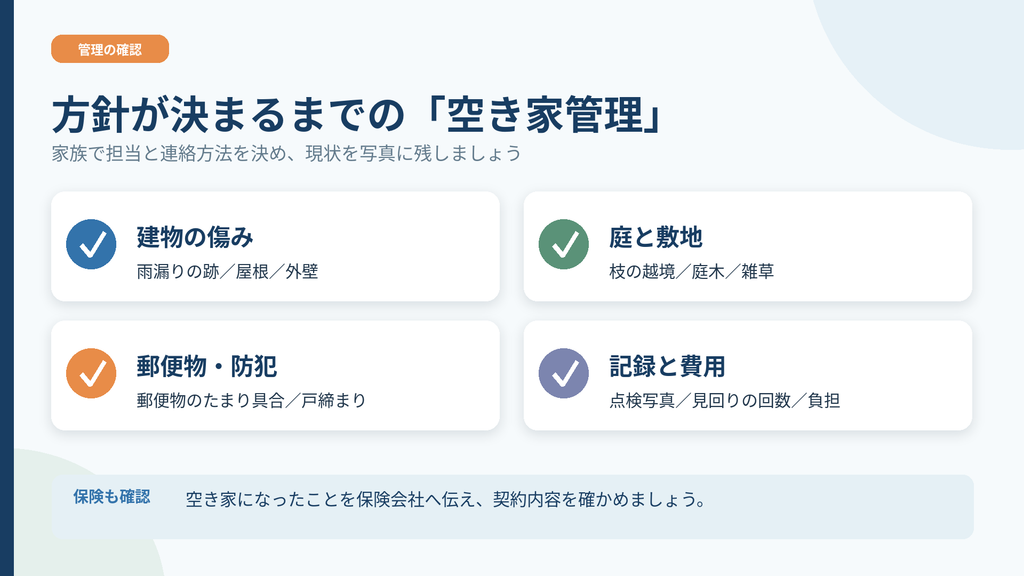
売却するかどうかの結論が出ていなくても、当面の管理方法は決めておけます。
ご家族で確認したいのは、見回りを担当する人、庭の手入れを頼む相手、費用の分担、異常を見つけた場合の連絡先です。一人に任せきりになっている場合は、実際にどのくらい時間や費用がかかっているかを共有すると、話し合いを進めやすくなります。
見回りでは、雨漏りの跡、外壁や屋根の傷み、敷地外へ伸びた枝、郵便物のたまり具合などを確認します。日付を付けて写真を残しておくと、前回からの変化を把握しやすくなるでしょう。
遠方から通うことが難しければ、管理サービスを比較する方法もあります。「月に何回訪問するか」だけでなく、室内に入るのか、清掃や草刈りは別料金か、写真付きの報告があるかまで聞いておきたいところです。
火災保険についても、空き家になったことを保険会社や代理店へ伝え、現在の使い方が契約内容に合っているか確認してください。
④ 売る・貸す・使う・解体するを、費用と実現性で比べる
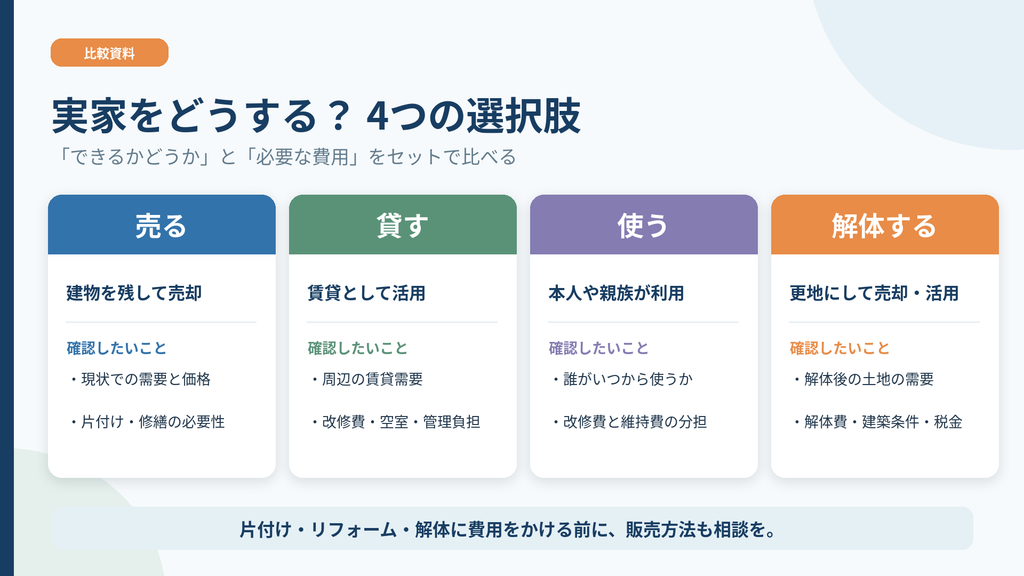
実家の扱いは、建物が古いか新しいかだけでは決められません。選択肢ごとに、必要な費用と、その後の見通しを比べてみましょう。
| 選択肢 | 判断する前に確認したいこと |
| 建物を残して売る | 現状での需要、価格の根拠、片付けや修繕の必要性 |
| 賃貸に出す | 周辺の賃貸需要、改修費、空室期間、貸した後の管理・修繕負担 |
| 自分や親族が使う | 誰がいつから使うか、改修費と維持費を誰が負担するか |
| 解体して土地として売る・使う | 解体費、更地での需要、建築上の条件、解体後の税負担 |
水戸市・石岡市・鉾田市・ひたちなか市周辺でも、生活施設への距離や駐車場の取りやすさ、接する道路などによって、購入する方が評価する点は変わります。近隣の取引や物件の状態を踏まえ、建物付きと更地の両方で相談するとよいでしょう。
片付け・リフォーム・解体は、販売方法を相談してから費用をかける順序を考えられます。家財が残っている段階でも、査定相談を始めることは可能です。
解体すると、通常は土地の住宅用地特例が外れる一方、取り壊した建物には翌年度以降、固定資産税がかからなくなります。土地と建物の合計でどの程度変わるか、市町村の税担当窓口へ確認しましょう。建て替えなどには例外的な扱いもあるため、一律には判断できません。[7・9]
なお、屋根材が落ちそうなど安全上の問題がある場合は、税金の都合だけで対応を延ばさず、補修や撤去の必要性を専門業者へ相談してください。
相続した空き家の税特例は、貸す・使う前にも確認を
相続した実家を売却する場合、一定の条件を満たせば、売却益から最高3,000万円を差し引ける特例があります。3,000万円が戻る制度ではなく、税金を計算する対象の利益を減らす仕組みです。対象の家屋・土地を取得した相続人が3人以上の場合は、控除上限が2,000万円となります。
この特例には、建築時期、亡くなった方の居住状況、耐震性や取り壊し、売却時期などの条件があります。また、相続後に貸したり住んだりすると、要件を満たさなくなる場合があります。
売却期限は原則として、相続開始から3年を経過する日の属する年の12月31日までで、現行制度の適用期限も確認が必要です。「ひとまず貸す」「先に解体する」と決める前に、税理士や税務署へ相談しておくと、選択肢を整理できます。[12]
⑤ 相談先と、家族で見直す日を決める
年内に最終方針まで決められなくても、「誰に何を聞くか」が決まれば、話は進みます。
- 売却価格・販売方法・賃貸需要:地域の不動産会社
- 相続登記・名義の整理:司法書士、法務局
- 相続放棄・相続人間の争い:弁護士など
- 売却時の税金や特例:税理士、税務署
- 固定資産税・解体後の税額:物件所在地の市町村の税担当窓口
不動産会社へ相談するときは、固定資産税の課税明細書や、購入時の資料、修繕履歴など、手元にあるものを用意してください。書類がすべてそろっていなくても、分かる範囲から話を始められます。
査定では、金額の高さだけでなく、比較した成約事例、売却までの見通し、必要な費用を聞いてみましょう。「そのまま売る場合」と「費用をかけてから売る場合」で、手元に残る金額がどう違うかまで比べると、家族にも説明しやすくなります。
相談後は、家族で改めて話す日を決めておくとよいでしょう。保有を続ける場合も、管理担当と予算を決め、次に方針を見直す時期を設けておけば、状況に合わせて考え直せます。
まとめ
実家について話し合うときは、「残したい」「手放したい」という希望と、名義・維持費・建物の状態といった事実を分けて、紙に書き出してみてください。意見が違っていても、何を調べれば判断できるかが見えてきます。
年内の目標は、無理に一つの結論を出すことではありません。必要な手続きの期限を確認し、管理を続けられる体制を整え、次の相談につなげること。そこまで進めておけば、年明けの動き方も具体的になります。
水戸市・石岡市・鉾田市・ひたちなか市周辺のご実家についてお悩みでしたら、有限会社ランドワークス(イエステーション水戸店)へご相談ください。「売るかは未定」「片付けが終わっていない」という段階でも、現状とご希望をお聞かせください。
不動産に関するお問い合わせ・ご相談は
お気軽にどうぞ
あわせて見たいおすすめ物件


※制度等は2026年11月13日時点で確認した情報です。税額や特例の適用、相続手続きの期限は個別の事情によって異なります。物件所在地の自治体や、担当する専門家へご確認ください。
※各図解は記事内容を要約したもので、税務・法務上の結論を個別に示すものではありません。
※「1月1日」「相続放棄3か月」「相続登記3年」は別の制度の期限です。混同しないでください。