不動産購入について


ペアローン問題|共働き夫婦が住宅購入前に知っておきたいリスクと備え方
共働きで住宅を購入するとき、「ペアローンを使えば、もう少し予算を上げられます」と案内されることがあります。夫婦それぞれの収入を生かせるのは魅力ですが、住宅ローンは20年、30年、場合によってはそれ以上続く契約です。
購入後に出産・育児や転職、病気、介護などで収入が変わることもあれば、離婚や相続によって住宅の扱いを考え直すこともあります。さらに、ローン契約の責任や購入時の諸費用、家具・家電の買い替えまで含めて考えると、単に「借りられる金額」を増やすだけでは十分ではありません。
住宅金融支援機構の「住宅ローン利用者調査(2026年1月調査)」では、2025年4~9月に住宅ローンを借りた人のうち、ペアローン利用者は24.1%、収入合算は14.6%でした。2人の収入を活用する借り方は、身近な選択肢になっています。この記事では、仕組みとメリットを押さえたうえで、購入前に確認したい5つの問題を整理します。
そもそもペアローンとは?
ペアローンは、同じ住宅を購入する夫婦などが、それぞれ住宅ローンの契約者となって借りる方法です。夫が1本、妻が1本のローンを契約するため、住宅ローンは合計2本になります。夫婦が購入資金を負担して住宅を取得するときは、実際の資金負担を踏まえて共有持分を決めることが一般的です。
注意したいのは、相手のローンの連帯保証人になるかどうかが金融機関・商品で異なる点です。「ペアローンなら必ず互いに連帯保証人になる」とは限りません。契約前に、誰が債務者で、誰が保証人かを確かめましょう。
収入合算・連帯債務・連帯保証との違い
ペアローンではローンが2本なのに対し、収入合算では基本となるローンは1本です。ただし、収入合算には「連帯債務型」と「連帯保証型」があり、銀行に対する責任は同じではありません。
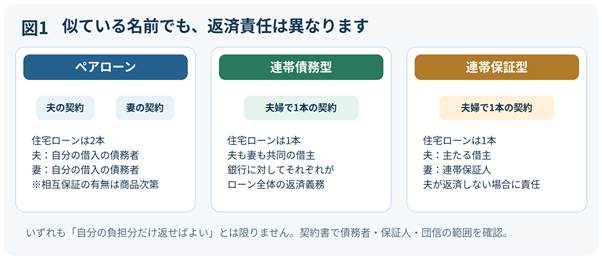
連帯債務型:夫婦ともに借主
通常1本のローンについて、夫婦の双方が借主となります。夫婦の間で返済の分担を決めても、金融機関との関係では各自がローン全体について返済義務を負います。
連帯保証型:1人が借主、もう1人が保証人
たとえば夫が借主、妻が連帯保証人となる方法です。夫が返済しない場合、妻にも返済の責任が生じます。連帯保証人は金融機関に対し、「まず主たる借主へ請求してほしい」「借主の財産から先に回収してほしい」と主張できません。
ペアローン:2人が別々に借主
基本的には各自が自分のローンを返済しますが、相手のローンについて連帯保証も引き受ける商品では、その保証責任にも注意が必要です。住宅ローン控除や団信の対象も契約方法・商品によって異なるため、「契約者・保証人・団信の保障対象」を一緒に確認しましょう。
ペアローンは若い世代にも利用されている
同調査では、ペアローンと収入合算を合わせた利用割合は、20代で56.6%、30代で45.3%でした。ただし、ペアローン単独の利用率は前回調査の25.9%から24.1%へ低下しており、「毎年増え続けている」とは言えません。
ペアローンのメリット
夫婦それぞれの収入で審査を受けるため、1人で借りる場合より世帯としての借入可能額が増え、物件選びの幅が広がることがあります。夫婦それぞれが住宅ローン控除の要件を満たす場合は、それぞれの対象となる借入について控除を受けられる可能性もあります。
商品によっては、夫婦で借入額や金利タイプ、返済期間を分けられることもあります。ただし、メリットがあるからこそ、2人の収入が長期間続く前提で借りすぎないことが重要です。
問題① 収入が減ると、返済負担が急に重くなることがある
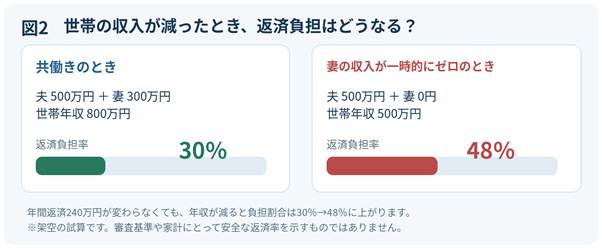
金融機関が審査で用いる「返済負担率」は、年収に対する年間返済額の割合です。たとえばフラット35(保証型)には、年収400万円未満で総返済負担率30%以下、400万円以上で35%以下という利用条件があり、自動車ローンなどの返済も計算に含まれます。これは商品の審査基準であって、その割合まで借りても各家庭の生活に無理がないことを保証するものではありません。
たとえば、夫の年収500万円・妻の年収300万円で、年間の住宅ローン返済額が240万円の場合、世帯年収800万円に対する返済負担率は30%です。妻の収入が一時的にゼロになり、返済額が変わらなければ、夫の年収500万円に対する割合は48%に上がります。※いずれも説明用の仮定で、税金・給付金などは計算に含めていません。
育児休業では、一定の要件を満たせば給付金を受け取れる場合があります。原則として休業開始から180日までは休業開始時賃金の67%、181日目以降は50%が基本で、出生直後に所定の要件を満たす場合は別の給付が加算される仕組みもあります。ただし、給付の条件や実際の手取りは人によって異なり、育休中に住宅ローン返済額が自動的に減るわけではありません。
住宅ローン以外にも、固定資産税、火災保険料、修繕費、教育費、車の買い替えなどがかかります。変動金利の場合は金利上昇により返済負担が増えることも考え、現在の世帯年収だけでなく「どちらかの収入が減った家計」で試算しておくことが大切です。
問題② 一般的な団信では、もう一方のローンは残る
団体信用生命保険(団信)は、債務者の死亡や所定の高度障害状態などに該当したとき、対象となる住宅ローン残高を保険金で返済する仕組みです。一般的なペアローンでは、夫婦それぞれが団信に加入します。
たとえば夫が亡くなって夫名義のローンが団信で完済されても、妻自身のローンは原則として残ります。相手のローンの連帯保証が付く商品なら、保証責任の扱いも契約条件を確認する必要があります。
一方、金融機関によっては、どちらか一方に万が一のことが起きたとき、双方の住宅ローン残高を保障する「ペアローン団信」などもあります。保障される事由や加入要件、金利の上乗せは商品ごとに違います。金利だけを比べるのではなく、万が一のときに「誰のローンがいくら残るか」まで確認しましょう。
問題③ 離婚してもローン契約は自動的になくならない
離婚して夫婦関係が解消されても、金融機関との住宅ローン契約まで自動的に解消されるわけではありません。売却するのか、一方が住み続けるのか、借り換えなどでローンを整理できるのかを考える必要があります。住宅が共有名義で、ローンも2本ある場合は、意思決定や返済の整理が複雑になりがちです。
まずは不動産の査定価格と、夫婦それぞれの住宅ローン残高を調べましょう。売却代金でローンを完済できれば整理しやすくなりますが、「ローン残高 > 売却価格」のオーバーローンでは不足額の手当てが必要です。自己資金で補えない場合は、通常の売却が難しくなり、金融機関への相談が必要になることがあります。
「離婚したら売ればよい」と単純に考えるのではなく、購入時から借入額と将来の売却可能性にも目を向けておきたいところです。
問題④ 共有持分と実際の資金負担が違うと、贈与税の問題も
共有持分とは、夫婦それぞれが住宅の所有権をどの割合で持つかを表すものです。たとえば3,000万円の購入資金を夫が2,000万円、妻が1,000万円負担するなら、資金負担は夫が3分の2、妻が3分の1です。これに対し登記上の持分を半分ずつにすると、実際の負担と所有権の割合が一致せず、一方から他方への贈与とみなされ、贈与税の問題が生じる場合があります。
頭金と各自の住宅ローンを含め、実際に誰がいくら負担するのかを整理し、登記上の持分と整合させることが大切です。購入後に相手名義のローンを実質的に返済するような場合も、返済状況によっては贈与の問題が生じます。
住宅ローン控除は、原則として年末残高などを基に計算されますが、共有住宅ではそれぞれの持分に対応する取得対価なども関係します。2人で控除を受けたいという理由だけで持分を決めず、実際の資金負担との整合を優先しましょう。持分や返済方法を変更する際は、税務署や税理士へ個別に確認することをおすすめします。
問題⑤ 2本分の諸費用と、短く使う物の長期返済に注意
ペアローンは住宅ローンの契約が2本になるため、単独ローンより融資事務手数料、抵当権設定に関する費用、司法書士報酬などが増える場合があります。ただし、すべての費用が必ず2倍になるわけではありません。借入額に比例する費用や、金融機関ごとの商品・電子契約の条件も異なります。金利だけでなく、借入時の費用総額を比較しましょう。
土地・建物のほかにも、登記費用、仲介手数料、外構工事、エアコン、カーテン、引っ越しなどの費用がかかります。これらを住宅ローンに含められるかは金融機関や商品、見積書・契約書上の扱いで異なります。一般の家具・家電を自由に住宅ローンへ含められるわけではありません。必ず資金使途を確認し、対象外の費用を住宅取得費として申告しないようにしましょう。
たとえば金融機関が借入対象と認めた設備・家電の費用を35年ローンに含め、10年目に買い替えたとします。最初の物を使わなくなっても、当初の費用に相当するローンの返済は続き、買い替え費用も別にかかります。※10年という期間は説明用の仮定であり、製品寿命の統計ではありません。
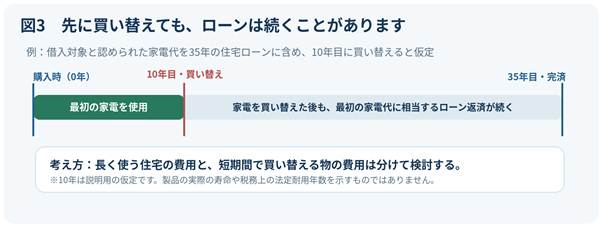
「融資対象になるか」と「長期のローンに組み込む必要があるか」は別の判断です。短期間で買い替えるものは自己資金で購入したり、購入時期をずらしたりする方法もあります。なお、税務上の「法定耐用年数」は家庭で物が使えなくなる年数ではありません。また、住宅ローンで借りられる費用と住宅ローン控除の対象となる借入は、必ずしも一致しません。
ペアローンを組む前に夫婦で確認しておきたいこと
□ どちらかの収入が減った場合も、生活費・住宅維持費と合わせて返済できるか
□ 自動車ローンなどの借入、教育費、修繕費、家電の買い替えも見込んでいるか
□ ペアローン・単独ローン・収入合算を比べ、契約者と保証人の責任を把握したか
□ 団信で誰のどのローンが保障され、片方に万が一のことがあったらいくら残るか
□ 頭金や借入額と登記上の共有持分が合っているか
□ 住宅ローン2本分の諸費用を含め、必要な自己資金を確保できるか
□ 借入対象になる費用と、長期ローンに含める必要のある費用を分けて考えたか
□ 売却が必要になったとき、住宅の価格とローン残高をどう整理するか
まとめ|「借りられる額」と「暮らしながら返せる額」は違う
ペアローンは、夫婦それぞれの収入を生かして住宅購入の選択肢を広げられる方法です。条件を満たせばそれぞれが住宅ローン控除を利用でき、商品によっては金利タイプや返済期間も分けられます。
一方、収入が減ったときの返済負担、団信の保障、離婚時の整理、共有持分と贈与税、ローン2本分の諸費用など、購入後まで見通す必要があります。家具・家電のように比較的短い期間で買い替える物を、長い住宅ローンに含めるかどうかも検討したいポイントです。
大切なのは「2人ならいくら借りられるか」だけで決めず、「生活が変わっても返し続けられるか」を夫婦で確かめることです。
「ペアローンなら希望する物件を購入できそう。でも、本当にこの金額を借りて大丈夫だろうか」「単独ローンと収入合算の違いがわからない」。住宅探しの段階では、そんな疑問もあると思います。
有限会社ランドワークスは、1993年の創業以来、茨城県で不動産売買に携わってきました。物件価格だけでなく、購入後の暮らしも見据えた資金計画を一緒に整理します。水戸市・石岡市・鉾田市・ひたちなか市などで土地・戸建て・マンションの購入をご検討の方は、お気軽にご相談ください。
※融資条件、団信の保障内容、融資対象費用は金融機関・商品によって異なります。制度や商品内容はお申し込み時に金融機関へ、共有持分・贈与税・住宅ローン控除など個別の税務判断は税務署または税理士へご確認ください。
不動産に関するお問い合わせ・ご相談は
お気軽にどうぞ