社会ニュース


2026年の大雨・浸水被害から考える火災保険|水災補償とは?住宅購入・売却前に確認したいこと
2026年も、大雨による浸水被害が身近に感じられる出来事がありました。
8月13日から14日にかけて千葉県を中心に降った大雨では、線状降水帯が発生。複数の地点で1時間降水量や3時間降水量などが観測史上1位を更新し、総降水量が300ミリを超えた地点もありました。
気象庁は、この一連の大雨を「令和8年8月千葉豪雨」と命名しています。浸水被害や土砂災害も発生しました。
茨城県内でも無関係ではありません。
9月21日には、石岡市柿岡の県道土浦笠間線が路面冠水のため一時全面通行止めとなりました。同じ日には、つくばみらい市などでも冠水による道路規制が行われています。
「もし自宅が浸水したら、火災保険は使えるのだろうか」
こうしたニュースを見ると、気になる方もいると思います。
名前は「火災保険」ですが、契約内容によっては、火事だけではなく大雨や洪水などによる被害にも備えることができます。
そのとき関係するのが、「水災補償」です。
ただし、火災保険に加入しているだけで、すべての水害が補償されるわけではありません。また近年は、水害リスクや修理費の上昇などを背景に、火災保険の仕組みや保険料も変わっています。
住宅を購入する方にも、これから自宅や相続した家を売却する方にも関係する話です。
難しい保険用語からではなく、「水災補償とは何なのか」から整理してみましょう。
そもそも火災保険は「火事だけ」の保険ではない
「火災保険」という名前から、火事になったときだけ使う保険と思われることがあります。
実際には、商品や契約内容によって、次のような事故を補償するタイプがあります。
- 火災
- 落雷
- 風災
- 雪災
- 水災
- 給排水設備などによる水濡れ
- 盗難
ただし、どの火災保険でも同じ内容が付いているわけではありません。
特に水害については、「水災補償が付いている契約」と「付いていない契約」があります。
火災保険に入っている=大雨による浸水も補償される、とは限りません。
自宅の保険証券や契約内容を確認するときは、「水災」という項目がどうなっているかを見てみてください。
「水災補償」はどんな被害に備えるもの?
水災には、川の氾濫だけではなく、いくつかの種類があります。日本損害保険協会では、外水氾濫、内水氾濫、高潮、土砂崩れ、融雪洪水などを水災の例として挙げています。
外水氾濫
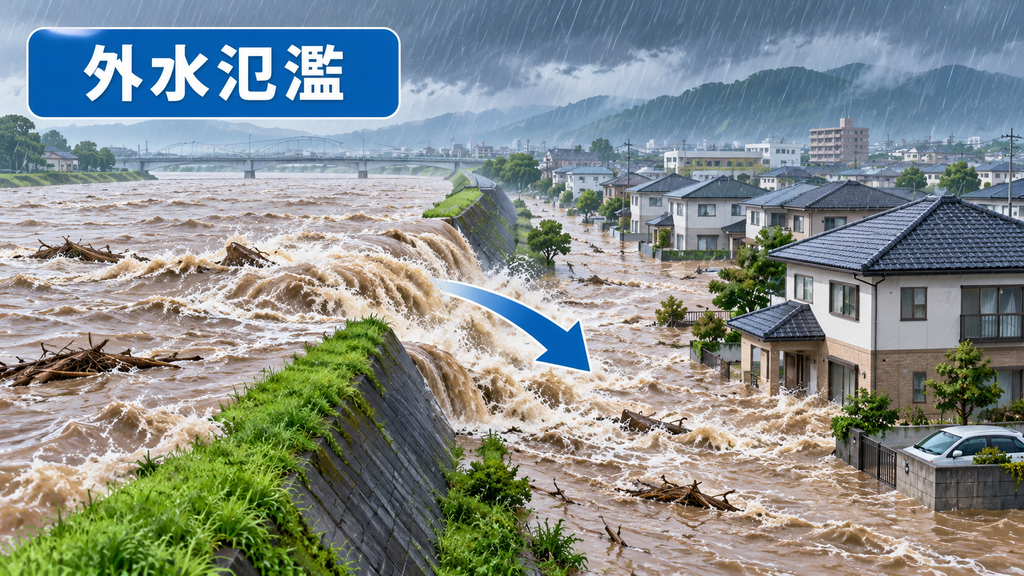
大雨によって川の水が堤防を越えたり、堤防が決壊したりして住宅地へ流れ込むものです。一般的に「洪水」と聞いてイメージしやすいのはこちらでしょう。
内水氾濫
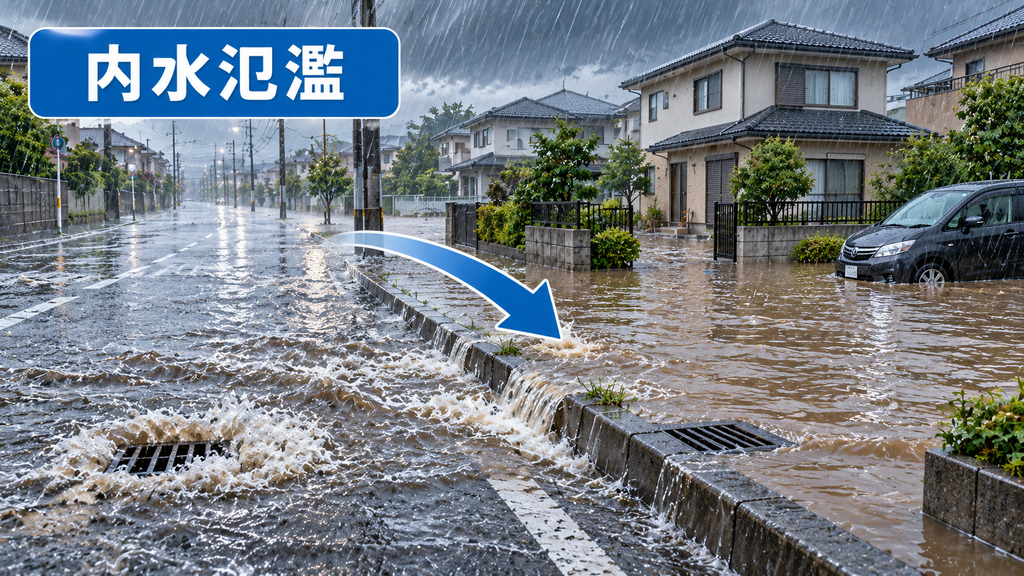
大雨が降ったものの、側溝や下水道などで雨水を排水しきれず、道路や宅地に水がたまる現象です。大きな川のすぐ近くでなくても起こる可能性があります。
2026年の大雨でも茨城県内で道路冠水が発生していることを考えると、住宅を見るときは川との距離だけでなく、道路との高低差や周囲の排水状況も見ておきたいところです。
土砂災害
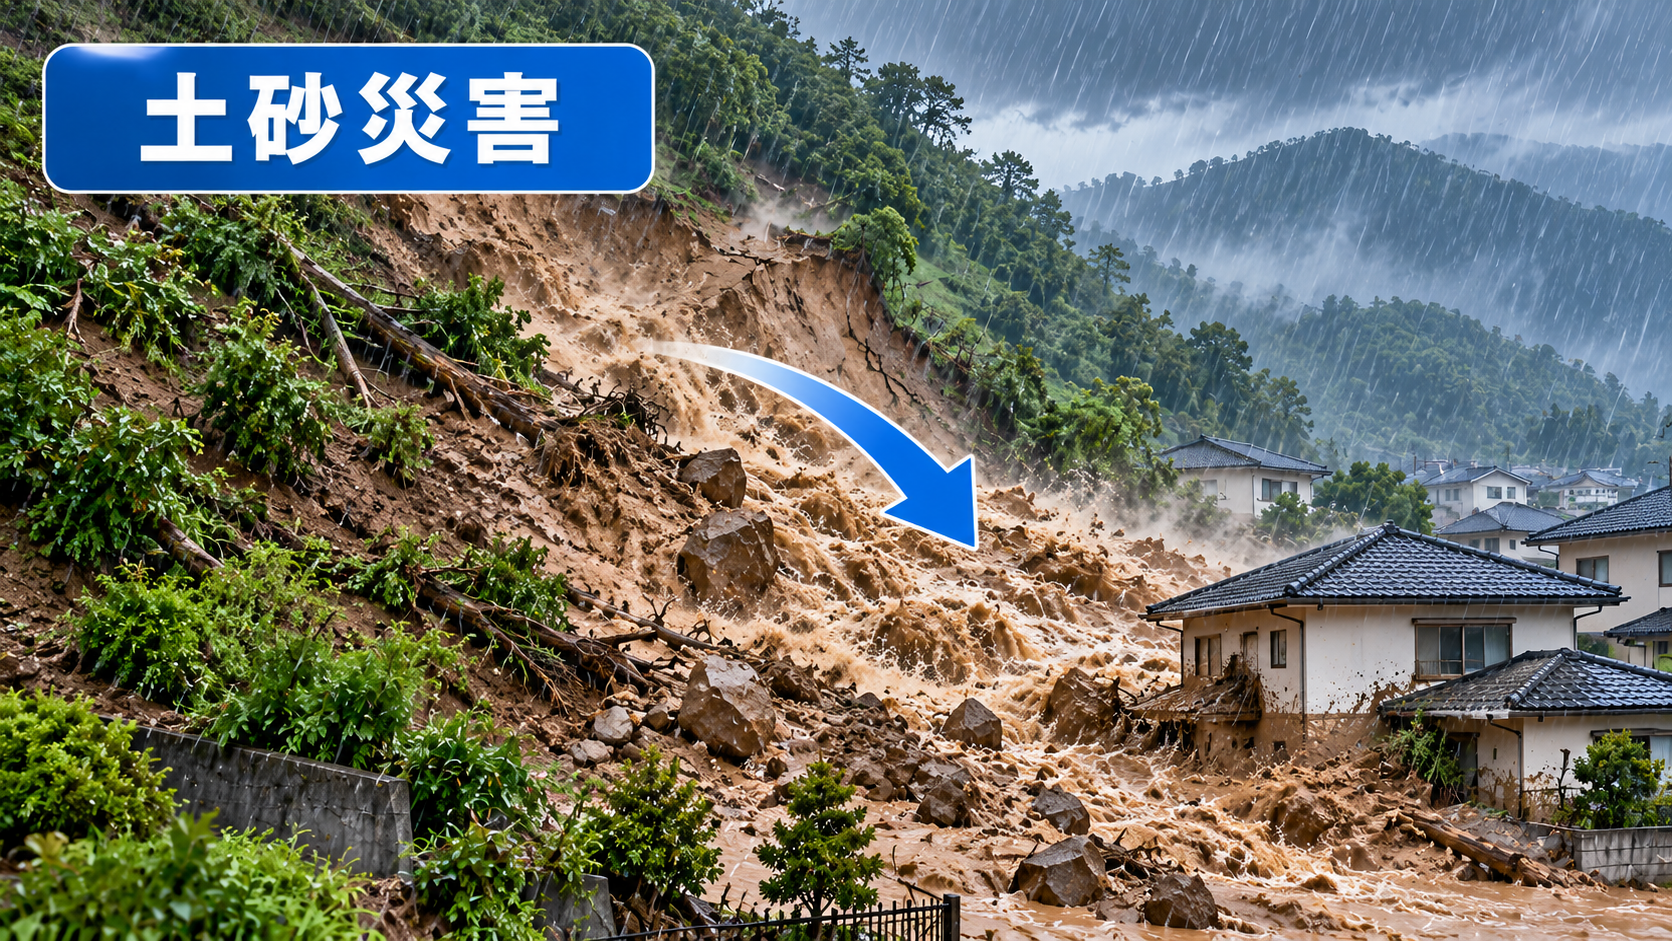
大雨による土砂崩れなども、契約内容によって水災補償の対象となる場合があります。実際にどの程度の損害から保険金が支払われるかなど、支払条件は商品・契約によって異なります。
「水災」と「水濡れ」は同じではない
ここは、保険に詳しくない方が迷いやすいところです。
たとえば、大雨で道路から水が入ってきたという場合は「水災」の話になります。
一方、給水管が破損して床が水浸しになったといった事故は、「水濡れ」という別の補償になる場合があります。
どちらも住宅が水で濡れるため似ていますが、火災保険では区別されています。保険証券を見るときも、「水災」と「水濡れ」は別々に確認してください。
地震による津波は「水災」ではない
もう一つ区別しておきたいのが津波です。
地震によって発生した津波による損害は、一般の火災保険ではなく、地震保険の対象となる仕組みです。
水が来る災害だから水災補償、とは限りません。
大雨や台風による水害と、地震による津波では保険の扱いが違います。
2026年の水害から考えたい「川の近くだけではない」ということ
「自宅の近くには大きな川がないので、水害はそれほど心配していない」という方もいるかもしれません。
ただ、2026年の千葉豪雨のように短時間で非常に多くの雨が降った場合、川の氾濫だけが問題になるわけではありません。
気象庁によると、令和8年8月千葉豪雨では、複数地点で1時間・3時間降水量などが観測史上1位を更新し、総降水量が300ミリを超えた地点もありました。
短時間に大量の雨が降れば、排水が追いつかず、道路や住宅地が浸水する内水氾濫も起こります。住宅を購入するときや、自宅の水害リスクを確認するときは、「川から離れているか」だけではなく、次の情報を組み合わせて見ると実際の状況をつかみやすくなります。
- 洪水ハザードマップ
- 内水ハザードマップ
- 土砂災害の指定
- 土地と道路の高低差
- 側溝や雨水排水設備
- 過去の浸水履歴
なぜ最近、火災保険料の話をよく聞くのか
水災補償の仕組みが分かったところで、最近の「火災保険料が上がっている」という話につながります。
損害保険料率算出機構は2023年、住宅向け火災保険の参考純率を全国平均で13.0%引き上げました。背景として、自然災害による保険金支払い、住宅の老朽化、修理費の上昇などを挙げています。
「13%」は、自分の保険料が13%上がるという意味ではない
ここは数字だけが一人歩きしやすいところです。
「参考純率」は、保険会社が保険料を決める際の基礎になる数値で、各保険会社が販売する保険商品の値上げ率そのものではありません。
火災保険料が全国一律で13%値上がりした、という意味ではありません。
実際の金額は、建物の所在地や構造、築年数、補償内容、保険会社などによって変わります。
2026年にも保険商品の改定は続いている
火災保険の見直しは2024年で終わったわけではありません。
たとえば損害保険ジャパンでは、2026年10月1日以降に保険期間が始まる契約を対象とした火災保険商品の改定を案内しています。
2026年10月から、すべての火災保険が同じ割合で値上がりする、という意味ではありません。
保険会社や契約条件によって改定内容は違います。一般の方が覚えておきたいのは、「以前と同じ補償内容でも、更新後の保険料が同じとは限らない」という点です。
更新案内が届いたときに初めて内容を見るのではなく、現在どんな補償になっているのか確認しておくと比較しやすくなります。
2024年から「水害リスクによって保険料が変わる」仕組みに
火災保険では、水災補償の保険料にも大きな変更がありました。
住宅向け火災保険の参考純率では、水害リスクに応じて市区町村などを1等地から5等地までの5段階に分ける仕組みが導入されています。
1等地は水災リスクが相対的に低く、5等地になるほど高くなります。参考純率上では、5等地の水災部分の保険料は1等地の約1.5倍です。
火災保険全体が1.5倍になるわけではありません。
あくまで水災補償部分についての区分です。
「水災5区分」とハザードマップは別のもの
ここも混同しやすいところです。
「洪水ハザードマップを見れば、何等地なのか分かる」というわけではありません。
水災等地は、外水氾濫、内水氾濫、土砂災害などを含めて評価されています。そのため、損害保険料率算出機構も、水災等地と一般の洪水ハザードマップは必ずしも一致しないと案内しています。
住宅を見るときは、「ハザードマップ=実際の災害リスクを考える資料」「水災等地=火災保険料を算出する際の区分」と分けて考えると分かりやすいでしょう。
茨城県では水災補償を付けている契約が約55%
損害保険料率算出機構の統計では、2024年度における茨城県の火災保険の水災補償付帯率は55.2%でした。2020年度は61.3%だったため、統計上は徐々に低下しています。
2026年からは市区町村別の水災補償付帯率も公表されています。
茨城県では約半数しか付けていないから、自宅も必要ない、という考え方はできません。
同じ市内でも、土地の高さや河川との距離、排水環境は違います。水戸市、石岡市、鉾田市、ひたちなか市でも、住所ごとに確認する必要があります。
10年前に契約した火災保険が満期になる方も
以前は、火災保険を10年間の長期契約にすることができました。
その後、自然災害リスクなどを長期間予測することが難しくなったことなどから、火災保険の参考純率を適用できる保険期間は最長10年から最長5年へ短縮されています。
そのため、2015~2016年ごろに10年契約をした方は、2025~2026年ごろに満期を迎えることになります。
「10年前より高くなった」と感じることもあるでしょう。
ただ、10年前とは保険料だけでなく、保険期間、補償内容、建物の評価額、水災区分、建物の築年数なども変わっている可能性があります。
単純に以前の支払額だけを比べるのではなく、何が変わった結果、その金額になっているのかを見ることが大切です。
保険料が上がったら、水災補償を外せばいい?
ここは慎重に考えたいところです。商品によっては、水災補償を付けないプランを選べる場合があります。
そのため、保険料だけを見れば「外したほうが安い」ということもあるでしょう。ただし、補償を外せば、その分の水害リスクは自分で負担することになります。
特に、次のような住宅では保険料だけで判断しないほうがよいでしょう。
- 浸水想定区域にある
- 周囲より土地が低い
- 内水氾濫が想定されている
- 土砂災害のリスクがある
反対に、高台の住宅やマンション上層階などでは、建物の条件を踏まえて補償を見直す余地がある場合もあります。
「高いから外す」ではなく、「この住宅には必要か」から考える。
これが基本になります。
保険料を抑える方法は「補償を外す」だけではない
火災保険には、事故の際に契約者自身が一定額を負担する自己負担額(免責金額)を設定できる商品もあります。
たとえば、損保ジャパンの2026年10月以降の商品でも、損害額から契約で定めた自己負担額を差し引いて保険金を計算する仕組みがあります。
自己負担額を設定することで保険料が変わる場合がありますが、設定方法は保険会社や商品によって異なります。
「月々の保険料はいくら下がるか」だけではなく、「実際に被害が起きたとき、自分でいくら負担できるか」も一緒に考える必要があります。
これから家を買う方は「住宅ローン+保険料」で考える
住宅を購入するときは、物件価格や住宅ローンの返済額に目が向きやすくなります。
ただ、住宅を所有すれば、火災保険も維持費の一つになります。
気になる物件が見つかったら、次の項目まで確認しておくと、購入後の負担を考えやすくなります。
- 洪水ハザードマップ
- 内水ハザードマップ
- 土砂災害の指定
- 土地と道路の高低差
- 火災保険の水災等地
- 水災補償を付けた場合の保険料
特に大雨時の道路冠水などは、通常の晴れた日に現地を見ただけでは分かりません。自治体のハザードマップや過去の災害情報と組み合わせて確認してみてください。
売却する方にも水害リスクは関係する
「火災保険は買う人の話では?」と思うかもしれませんが、売却する方にも関係があります。
売却前にハザードマップを確認しておく
現在の不動産取引では、宅地建物取引業者が重要事項説明を行う際、水防法に基づく水害ハザードマップを示し、対象物件のおおむねの位置を説明することが義務付けられています。
対象となるのは洪水・雨水出水・高潮のハザードマップです。
そのため、売却する側も、「この土地はハザードマップ上でどうなっているのか」を事前に把握しておくと話が整理しやすくなります。
ただし、ハザードマップで色が付いていないからといって「水害は起こらない」と断定することはできません。国土交通省も、浸水想定区域に該当しないことだけをもって、水害リスクがないと誤認させないよう求めています。
売り出したからといって、すぐ保険を解約しない
住宅を売り出しても、その日に買主へ引き渡すわけではありません。
売却活動中や契約から引渡しまでの間に、大雨や台風、火災などが発生する可能性はあります。
そのため、「もう売る家だから」と火災保険を先に解約するのではなく、補償をいつまで残すかは保険会社や代理店に確認してから判断したほうがよいでしょう。
相続した空き家などでは、住んでいた頃から利用状況が変わっている場合があります。契約条件に影響する可能性もあるため、「現在は空き家である」ことも含めて保険会社へ確認してください。
火災保険を確認するときは、この5つから
保険用語をすべて覚える必要はありません。現在の契約や更新案内を見るときは、次の5つを確認すると整理しやすくなります。
- 今の火災保険に「水災補償」が付いているか
- 自宅周辺に洪水・内水・土砂災害のリスクがあるか
- 更新後の保険料はいくらになるか
- 事故時の自己負担額はいくらか
- 建物や家財の補償内容が現在の暮らしに合っているか
分からない場合は、保険会社や代理店に「現在の契約と更新後では、何が変わるのでしょうか」と確認するところからでも構いません。
まとめ
2026年の千葉豪雨や茨城県内の道路冠水を見ると、水害は「大きな川のすぐ近くにある住宅だけの問題」とは言い切れません。
短時間に大量の雨が降れば、排水が追いつかず道路や宅地に水がたまる内水氾濫も起こります。
そこで住宅と一緒に確認しておきたいのが、火災保険の水災補償です。
火災保険に入っていても水災補償が付いているとは限りません。一方で、保険料が高くなったからといって、補償を外すことが自分の住宅に適しているとも限りません。
「いくら安くできるか」より先に、「この家にはどのような水害リスクがあるか」を確認する。
2026年の大雨をきっかけに、一度ハザードマップと火災保険の内容を並べて見てみると、必要な備えを考えやすくなります。
水戸市・石岡市・鉾田市・ひたちなか市周辺で住宅の購入・売却を検討していて、「この土地はハザードマップ上でどうなっているのか」「道路冠水や内水氾濫も含めて確認したい」といった場合は、物件資料と現地の状況を一緒に整理することもできます。
購入前・売却前の段階でも、土地や建物について気になることがあればお気軽にご相談ください。
不動産に関するお問い合わせ・ご相談は
お気軽にどうぞ